Refrigerante R22 en Madrid
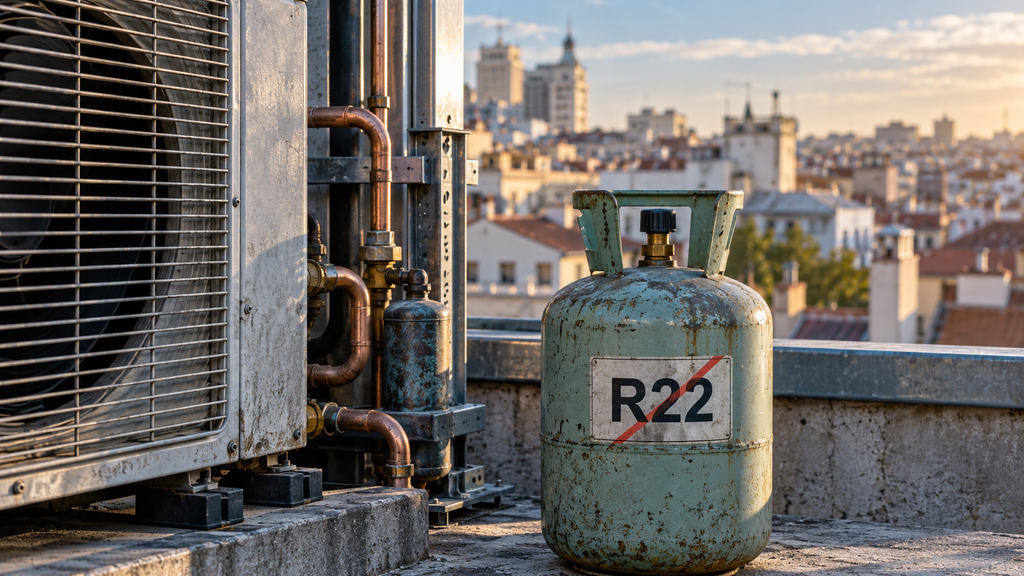
Si tu aire acondicionado lleva R22, conviene conocer sus limitaciones antes de plantear una reparación. Este refrigerante, utilizado en equipos antiguos, pertenece a los HCFC: sustancias que dañan la capa de ozono. En Madrid se aplica la normativa europea, igual que en el resto de España. Fuente: Reglamento (UE) 2024/590.
¿Se puede recargar un equipo con R22?
No. Desde el 1 de enero de 2015 tampoco se permite utilizar R22 reciclado o regenerado para mantener o revisar equipos de refrigeración, aire acondicionado y bombas de calor. La autorización transitoria terminó el 31 de diciembre de 2014. Fuente: artículo 11 del Reglamento (CE) 1005/2009, antecedente de la normativa actual.
Esto no significa que todos los aparatos existentes deban retirarse inmediatamente solo por contener R22. Pero una pérdida de refrigerante no puede resolverse recargándolo con ese gas. Además, deben prevenirse las fugas y recuperarse el refrigerante cuando corresponda, sin liberarlo a la atmósfera. Fuente: artículos 11, 20 y 21 del Reglamento (UE) 2024/590.
¿Qué gas sustituye al R22?
No existe un sustituto universal. Refrigerantes como el R407C figuran entre las alternativas técnicas para determinadas conversiones, pero la compatibilidad debe evaluarse para cada equipo. Cambiar de refrigerante puede exigir modificaciones y afectar al rendimiento. La EPA estadounidense documenta estas alternativas técnicas; su listado no constituye una autorización para utilizarlas en España. Fuentes: alternativas técnicas de la EPA y orientaciones sobre conversión.
En Madrid, cualquier alternativa debe cumplir también las restricciones europeas sobre gases fluorados. Por eso, conviene comparar una conversión técnicamente viable con la sustitución del equipo. Fuente: Comisión Europea.
¿Qué impuestos tienen los refrigerantes alternativos?
España aplica el Impuesto sobre los Gases Fluorados de Efecto Invernadero a los gases incluidos en su ámbito. No es una tasa municipal de Madrid ni un importe fijo por sustituir R22.
El tipo se calcula multiplicando 0,015 por el potencial de calentamiento atmosférico —PCA—, con un máximo de 100 €/kg. Por ejemplo, para un gas sujeto con PCA de 1.000, el resultado es 15 €/kg; dos kilos representan 30 € de este impuesto, cuando la operación esté sujeta y no exenta. Ese importe no es el precio del refrigerante ni incluye la intervención o el IVA que corresponda. Fuente: artículo 5 de la Ley 16/2013.
Antes de decidir, identifica el refrigerante en la placa del equipo y solicita una valoración que explique la compatibilidad, el estado de la instalación y el coste completo. Así podrás valorar la reparación con información concreta.